
Siapa sih yang zaman sekarang nggak punya e-wallet di HP-nya? Salah satu pemain besar dompet digital di Indonesia adalah DANA. Dari buat bayar jajan boba, beli tiket bioskop, bayar listrik kosan, sampai transfer uang ke teman, semuanya tinggal sat-set.
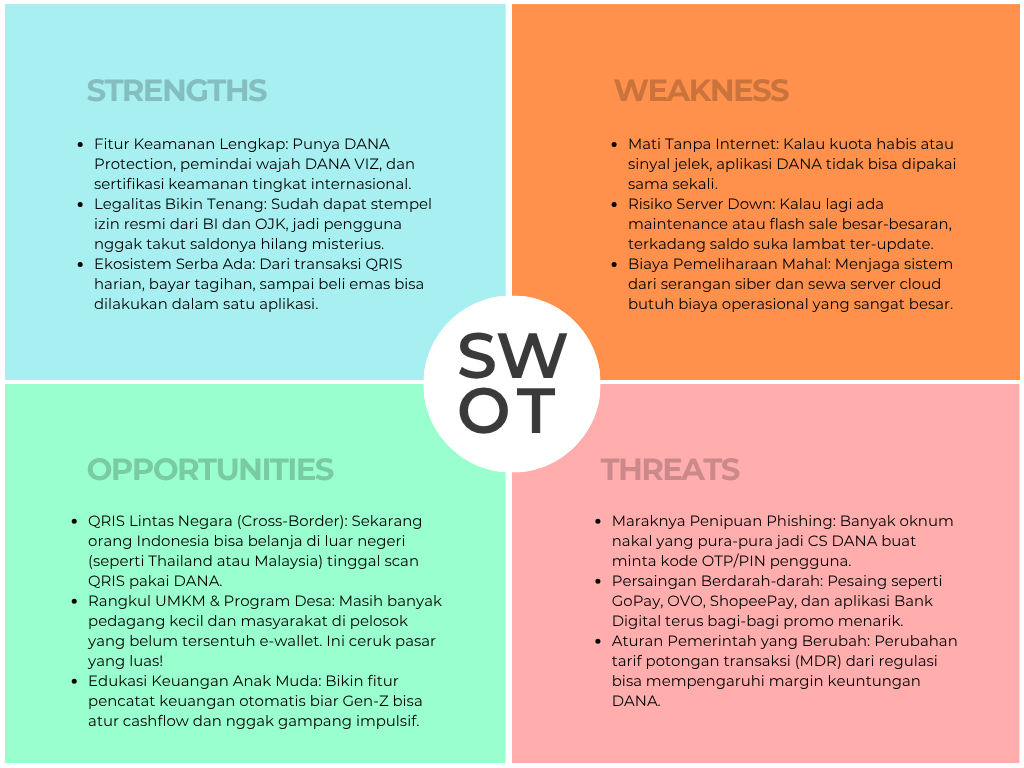
Tapi, pernah mikir nggak gimana DANA bisa bertahan dan terus berkembang di tengah gempuran pesaing dan aturan pemerintah yang makin ketat? Nah, di artikel ini kita bakal bedah DANA memakai dua pisau analisis hits anak kuliah: PESTEL (melihat faktor eksternal) dan SWOT (melihat faktor internal & tantangan). Yuk, simak bareng-bareng!
1. LINGKUNGAN MAKRO: ANALISIS PESTEL DANA
Analisis PESTEL ini ibarat kita lagi neropong "cuaca" di luar sana yang bisa mempengaruhi jalannya bisnis DANA.
Political (Politik)
· Aturan Pemerintah & Bank Indonesia: Kebijakan dari BI dan OJK menentukan aturan main DANA, seperti batas maksimal transaksi dan biaya admin (MDR).
· Penyaluran Bansos & UMKM: DANA sering digaet pemerintah buat menyalurkan bantuan sosial atau mendampingi UMKM. Ini jadi "mesin gratisan" buat DANA nemuin pengguna baru di daerah-daerah.
· Pengawasan Bawaslu & PPATK: Agar nggak dipakai buat "politik uang" saat pemilu atau transaksi mencurigakan, DANA wajib punya sistem pengawasan akun yang ekstra ketat.
· Transisi Kepemimpinan: Pergantian pejabat dan stabilitas politik berpengaruh ke daya beli masyarakat dan keyakinan investor asing buat investasi di DANA.
Economic (Ekonomi)
1. Peran Utama DANA dalam Ekonomi Digital
· Kemudahan Konsumen: Membantu masyarakat bertransaksi secara praktis dan serba digital.
· Dukungan UMKM: Memudahkan pelaku usaha kecil/UMKM menerima pembayaran non-tunai secara terintegrasi.
· Perluasan Non-Tunai: Mengakselerasi adopsi sistem pembayaran cashless di seluruh Indonesia.
2. Faktor Penentu Keberhasilan Bisnis
· Pendapatan Berkelanjutan: Mampu menghasilkan revenue secara konsisten, tidak hanya bergantung pada promo atau bakar uang.
· Keamanan & Kepercayaan: Menjaga sistem dari kebocoran data/kejahatan siber demi mempertahankan kepercayaan pengguna.
· Efisiensi Operasional: Mengendalikan biaya operasional server dan infrastruktur teknologi.
3. Kesimpulan & Dampak Jangka Panjang
· Infrastruktur Finansial: DANA berperan sebagai pilar pendukung inklusi keuangan dan efisiensi transaksi nasional.
· Syarat Keberlanjutan: Potensi besar DANA akan optimal jika diimbangi dengan pengelolaan keuangan yang bijak dari pengguna serta perlindungan konsumen yang kuat.
Social (Sosial)
1. Pengaruh Sosial (Social Influence)
• Pendapat Orang Lain: Sejauh mana keputusan seseorang untuk menggunakan aplikasi DANA dipengaruhi oleh saran, ajakan, atau rekomendasi dari lingkungan terdekat seperti keluarga, teman, rekan kerja, atau komunitas.
• Norma Subjektif (Subjective Norms): Tekanan atau dorongan dari kelompok sosial penting dalam hidup seseorang (misalnya lingkungan kampus atau perkantoran) yang menganggap penggunaan dompet digital sebagai sesuatu yang "seharusnya dilakukan".
• Dorongan Tren dan Gaya Hidup: Kebutuhan untuk beradaptasi dengan gaya hidup modern, kekinian (trendiness), dan kebiasaan cashless (non-tunai) yang umum di lingkungan pergaulan, terutama pada generasi muda seperti Gen Z dan Millenial.
2. Dukungan Sosial (Social Support)
• Bantuan dan Adopsi Kolektif: Adanya ketersediaan orang yang membantu saat mengalami kendala teknis (misalnya cara top-up, transfer, atau verifikasi akun). Ketika lingkungan sekitar juga aktif menggunakan DANA, pengguna lebih merasa aman dan terbantu.
3. Risiko Sosial (Social Risk)
• Kekhawatiran Penilaian Sosial: Persepsi mengenai bagaimana orang lain memandang diri pengguna jika terjadi kegagalan transaksi, kesalahan transfer, atau isu keamanan pada akun DANA mereka. Risiko sosial ini dapat memengaruhi tingkat kepercayaan dan keputusan seseorang untuk terus menggunakan atau mengurangi intensitas penggunaan aplikasi.
Technological (Teknologi)
· Fitur Keamanan Super Canggih:
o DANA Protection: Garansi uang kembali jika ada transaksi tidak sah (sesuai syarat & ketentuan).
o DANA VIZ: Fitur face recognition (pemindai wajah) rakitan sendiri buat verifikasi login dan bayar biar makin aman.
o Multi-Layer Auth: Kombinasi PIN, OTP, biometrik, sampai Passkey.
· Benteng Cyber: Pakai WAF, anti-DDoS, dan pencegah bot nakal. Plus sudah tersertifikasi standar keamanan global ISO 27001:2022 dan PCI DSS.
· Sistem Cloud: Menggunakan server cloud skala besar biar aplikasi tetap wus-wus saat jutaan orang pakai bersamaan.
Environmental (Lingkungan)
1. Lingkungan Internal Aplikasi (Karakteristik Sistem)
Indikator ini berkaitan langsung dengan ekosistem teknis dan fitur yang disediakan di dalam aplikasi.
• Persepsi Kemudahan Penggunaan (Perceived Ease of Use): Kejelasan navigasi, antarmuka (UI) yang intuitif, serta kemudahan proses pendaftaran dan transaksi digital via QRIS atau transfer.
• Keandalan Sistem (System Reliability): Stabilitas server saat lalu lintas transaksi tinggi, minimnya eror, serta kecepatan pemrosesan data (data center).
• Kelengkapan Fitur Layanan: Ketersediaan opsi pembayaran yang variatif, mulai dari tagihan bulanan, pajak, pulsa, hingga integrasi merchant retail dan e-commerce.
• Persepsi Keamanan & Privasi (Security & Privacy Awareness): Keberadaan sistem pelindung saldo, PIN, OTP, serta jaminan bahwa data pribadi konsumen terlindungi dari kebocoran.
2. Lingkungan Eksternal (Sosial, Budaya, dan Makro)
Indikator ini mencakup faktor luar yang mendorong atau menghambat seseorang untuk mengadopsi aplikasi DANA.
• Norma Subjektif & Lingkungan Sosial (Subjective Norms): Pengaruh dari lingkaran sosial terdekat, seperti keluarga, teman sebaya, atau rekomendasi komunitas yang sudah menggunakan DANA terlebih dahulu.
• Gaya Hidup Konsumtif & Tren Cashless: Pergeseran perilaku masyarakat ke arah digital-first. Gaya hidup modern yang menuntut kepraktisan tanpa uang tunai fisik sangat mendorong adopsi e-wallet.
• Tingkat Literasi Digital Masyarakat: Lingkungan dengan literasi keuangan digital yang rendah sering kali memicu hambatan akibat ketakutan akan gagap teknologi atau risiko penipuan.
• Ancaman Kejahatan Siber (Cyber Risk Environment): Tingginya kasus phishing, tautan malware palsu, atau penipuan berkedok hadiah via WhatsApp/media sosial yang mengatasnamakan DANA secara tidak langsung memengaruhi tingkat kepercayaan (trust) publik.
Legal (Hukum)
· Izin Resmi Bank Indonesia (BI): DANA resmi mengantongi izin sebagai penyedia dompet elektronik, uang elektronik, transfer dana, dan QRIS.
· Pengawasan OJK & UU PDP: Untuk fitur seperti DANA eMAS atau PayLater, DANA diawasi OJK. DANA juga wajib tunduk pada UU Pelindungan Data Pribadi (UU PDP) agar data pengguna tidak bocor.
· Prosedur KYC (Know Your Customer): Wajib verifikasi KTP dan selfie buat akun Premium demi mencegah pencucian uang (APU-PPT) dan penipuan.
DAFTAR PUSTAKA & SUMBER DATA
Data dan analisis artikel ini disarikan dari sumber-sumber resmi berikut:
1. Bank Indonesia (BI): Peraturan PJP No. 23/6/PBI/2021 & Aturan Standar Nasional QRIS.
2. Pemerintah Indonesia: UU No. 27 Tahun 2022 tentang Pelindungan Data Pribadi (UU PDP) dan UU ITE.
3. DANA Indonesia: Laporan Resmi Fitur Keamanan DANA Protection, DANA VIZ, serta Sertifikasi ISO 27001:2022 & PCI DSS.
4. Otoritas Jasa Keuangan (OJK): Panduan Literasi Keuangan & Fintech Indonesia.
https://journal.untar.ac.id/index.php/jmbk/article/view/22476/13565
https://www.ejournal.itn.ac.id/jati/article/download/14788/8084
https://journal.unita.ac.id/index.php/jimbien/article/download/1589/817
https://repository.uajy.ac.id/id/eprint/28625/1/181709904_Bab%200.pdf
https://jbbe.lppmbinabangsa.id/index.php/jbbe/article/download/750/474
• https://joecy.org/index.php/joecy/article/download/5452/6302
• https://ejournal.unesa.ac.id/index.php/jptn/article/download/45517/38513/79988
• https://transpublika.co.id/ojs/index.php/Transekonomika/article/download/894/748/5969
• https://www.ejournal.itn.ac.id/jati/article/download/14788/8084
• https://ejournal.appisi.or.id/index.php/Kajian/article/download/820/610/4582