
Mengapa seseorang yang memiliki penghasilan besar belum tentu merasa kaya, sementara orang lain dengan penghasilan yang lebih sederhana dapat menjalani hidup dengan lebih tenang? Apakah kekayaan benar-benar ditentukan oleh jumlah uang yang dimiliki, atau justru oleh sejauh mana uang tersebut mampu memberikan rasa aman dan kebebasan dalam hidup?
Dalam kehidupan modern, kekayaan sering kali diukur melalui besarnya penghasilan, nilai aset, atau gaya hidup yang terlihat dari luar. Padahal, kesejahteraan finansial memiliki dimensi yang lebih luas. Seseorang mungkin mampu memenuhi kebutuhan sehari-hari, tetapi belum memiliki tabungan untuk menghadapi keadaan darurat. Sebaliknya, seseorang yang memiliki tabungan dan aset produktif mungkin mempunyai ruang lebih besar untuk menghadapi ketidakpastian dan menentukan pilihan hidupnya.
Perbedaan tersebut menunjukkan bahwa perjalanan menuju kesejahteraan finansial bukan sekadar tentang memperoleh uang sebanyak mungkin. Prosesnya juga berkaitan dengan kemampuan mengelola arus kas, membangun perlindungan keuangan, mengembangkan aset, dan memperoleh kebebasan dalam menentukan pilihan hidup. Dengan demikian, kekayaan tidak hanya dapat dilihat dari apa yang dimiliki seseorang, tetapi juga dari seberapa kuat kondisi keuangannya dalam menghadapi risiko dan mendukung kehidupan yang ingin dijalaninya.
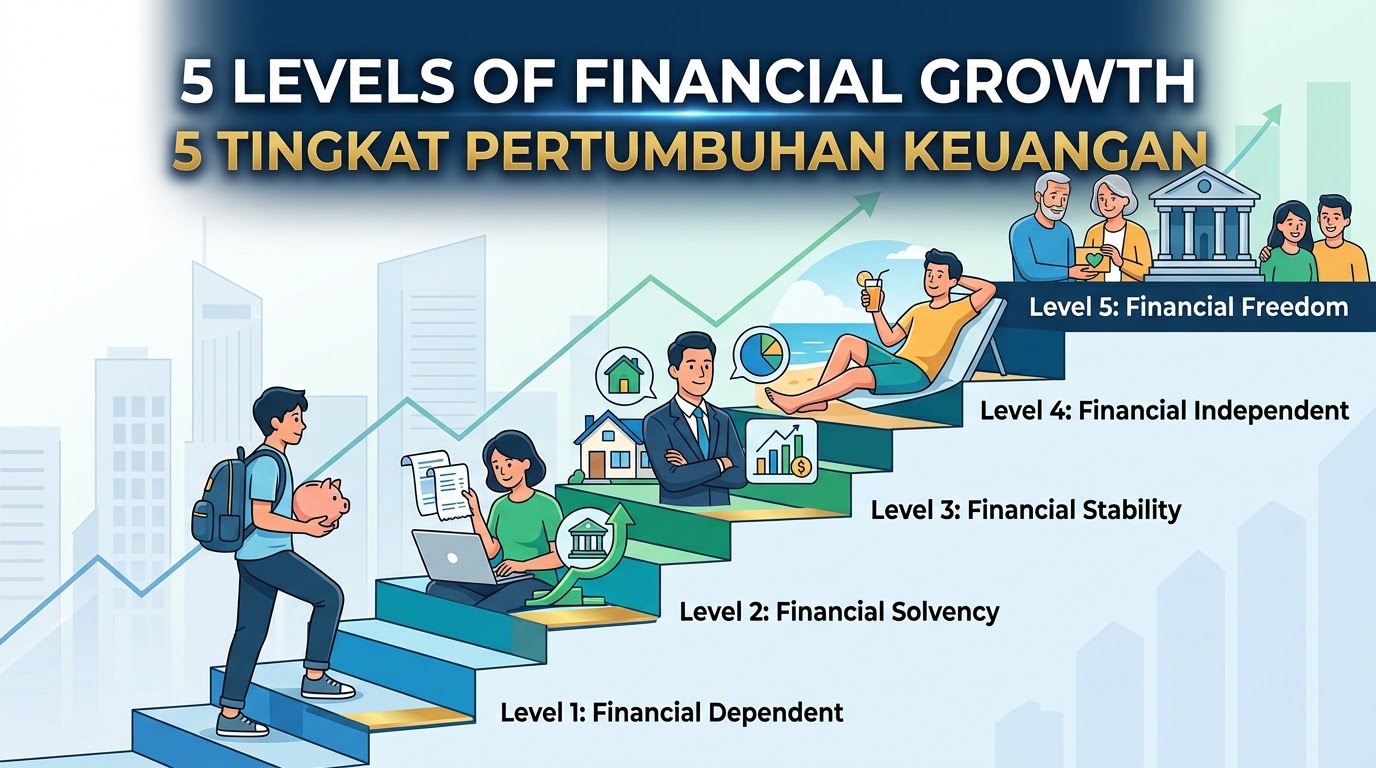
Salah satu cara untuk memahami perjalanan menuju kesejahteraan finansial adalah melalui kerangka Five Levels of Wealth. Dalam artikel ini, kerangka tersebut dibagi menjadi lima tahapan: Financial Dependent, Financial Solvency, Financial Stability, Financial Independence, dan Financial Freedom.
Kelima tahapan ini digunakan sebagai kerangka edukasi untuk memahami perubahan kondisi keuangan, mulai dari ketergantungan finansial hingga keleluasaan dalam menentukan pilihan hidup. Pembagian ini bukan klasifikasi akademis universal dengan definisi baku. Oleh karena itu, setiap level perlu dipahami sebagai alat bantu untuk mengevaluasi kondisi keuangan, bukan sebagai ukuran mutlak keberhasilan seseorang.
Lantas, apa yang membedakan kelima level tersebut, dan bagaimana seseorang dapat bergerak menuju kondisi keuangan yang lebih aman dan mandiri?
Memahami Lima Level Kekayaan
Kekayaan tidak selalu berarti memiliki uang dalam jumlah besar. Dalam perspektif kesejahteraan finansial, kondisi keuangan juga berkaitan dengan kemampuan memenuhi kewajiban, menghadapi pengeluaran tak terduga, mencapai tujuan masa depan, dan memiliki kebebasan untuk menentukan pilihan hidup.
Consumer Financial Protection Bureau (CFPB), lembaga pemerintah Amerika Serikat yang berfokus pada perlindungan konsumen di sektor keuangan, menjelaskan bahwa kesejahteraan finansial mencakup kemampuan mengendalikan keuangan sehari-hari, menghadapi guncangan finansial, mencapai tujuan keuangan, dan memiliki kebebasan untuk membuat pilihan hidup. Keempat aspek tersebut menunjukkan bahwa kesejahteraan finansial tidak cukup dinilai hanya dari pendapatan atau jumlah aset yang dimiliki seseorang. (Consumer Financial Protection Bureau, n.d.)
Perspektif ini membantu kita memahami bahwa seseorang tidak cukup hanya melihat jumlah uang yang masuk setiap bulan. Ia juga perlu memperhatikan pengeluaran, kewajiban, tabungan, aset, serta seberapa besar kehidupannya bergantung pada pendapatan aktif.
Berdasarkan kerangka lima level yang digunakan dalam artikel ini, perjalanan finansial dapat dibagi menjadi tiga fase besar. Fase pertama berkaitan dengan ketergantungan dan kemampuan memenuhi kebutuhan dasar. Fase kedua berfokus pada pembangunan keamanan dan ketahanan keuangan. Fase terakhir mengarah pada kemandirian serta kebebasan finansial.
Level 1: Financial Dependent — Ketergantungan Finansial
Financial Dependent merupakan kondisi ketika seseorang masih bergantung pada bantuan keuangan orang lain untuk memenuhi sebagian atau seluruh kebutuhan hidupnya.
Ketergantungan tersebut dapat terjadi karena seseorang belum memiliki penghasilan sendiri, penghasilannya belum mencukupi, atau terdapat kebutuhan tertentu yang masih harus ditanggung oleh keluarga maupun pihak lain.
Dalam kehidupan sehari-hari, kondisi ini dapat ditemukan pada mahasiswa yang biaya pendidikan, transportasi, dan kebutuhan bulanannya masih ditanggung orang tua. Kondisi serupa juga dapat dialami oleh seseorang yang belum memperoleh pekerjaan atau sedang menghadapi kesulitan ekonomi.
Ketergantungan finansial tidak selalu menunjukkan bahwa seseorang gagal mengelola uang. Pada tahap pendidikan, misalnya, dukungan keluarga dapat menjadi bagian yang wajar dari proses mempersiapkan masa depan. Hal yang perlu diperhatikan adalah apakah individu mulai membangun kemampuan untuk mengelola uang dan meningkatkan kapasitas ekonominya sesuai dengan keadaan.
Kondisi keuangan: Pengeluaran pribadi masih membutuhkan dukungan dari pihak lain. Dalam sebagian kasus, pengeluaran juga dapat melebihi pendapatan yang dimiliki sendiri.
Risiko utama: Terbatasnya kemampuan mengambil keputusan finansial secara mandiri. Apabila dukungan berhenti secara tiba-tiba dan tidak tersedia sumber pendapatan atau bantuan lain, pemenuhan kebutuhan dapat terganggu.
Tujuan: Meningkatkan kemampuan menghasilkan pendapatan, memahami pengelolaan uang, dan membangun keterampilan yang dapat membuka peluang ekonomi.
Sebagai contoh, seorang mahasiswa yang masih menerima uang saku dari orang tua dapat mulai belajar mencatat pengeluaran, membedakan kebutuhan dan keinginan, serta mengembangkan keterampilan yang relevan dengan dunia kerja. Jika memungkinkan, ia juga dapat mencoba proyek atau pekerjaan yang sesuai dengan waktu dan tanggung jawab pendidikannya.
Pada tahap ini, tujuan utamanya bukan memaksakan diri untuk langsung mandiri secara finansial, melainkan mempersiapkan fondasi agar ketergantungan dapat berkurang secara bertahap.
Level 2: Financial Solvency — Mampu Memenuhi Kewajiban
Financial Solvency, dalam kerangka ini, menggambarkan kondisi ketika seseorang mulai mampu membayar kebutuhan pokok dan kewajiban finansial menggunakan pendapatannya sendiri.
Pada tahap ini, pendapatan sudah dapat digunakan untuk memenuhi pengeluaran rutin, seperti makanan, tempat tinggal, transportasi, dan tagihan. Seseorang tidak lagi sepenuhnya bergantung pada bantuan orang lain untuk kebutuhan dasarnya.
Namun, kemampuan memenuhi kebutuhan sehari-hari belum tentu berarti kondisi keuangan sudah aman. Pendapatan yang habis untuk membayar seluruh pengeluaran rutin dapat membuat seseorang tetap rentan ketika menghadapi biaya tak terduga.
Kondisi keuangan: Pendapatan secara umum cukup untuk memenuhi kebutuhan dan kewajiban rutin. Dalam kondisi yang lebih sehat, pendapatan setidaknya seimbang dengan pengeluaran.
Risiko utama: Keuangan masih rentan terhadap perubahan pendapatan atau peningkatan pengeluaran. Apabila tidak ada dana cadangan, kejadian tak terduga dapat menyebabkan defisit dan mendorong seseorang berutang.
Tujuan: Membangun kebiasaan mengatur arus kas, menjaga pengeluaran tetap terkendali, dan mulai menyiapkan dana darurat.
Penyusunan anggaran juga menjadi salah satu dasar penting dalam membangun kondisi keuangan yang lebih sehat. Investor.gov menyarankan pengelolaan utang, penyediaan dana darurat, serta investasi yang disesuaikan dengan tujuan keuangan sebagai bagian dari upaya membangun kekayaan dalam jangka panjang. (U.S. Securities and Exchange Commission, n.d.)
Pada kondisi seperti ini, pencatatan pengeluaran dan evaluasi anggaran menjadi penting. Seseorang perlu mengetahui apakah pengeluaran dapat dikendalikan, apakah terdapat kewajiban utang, dan berapa jumlah yang realistis untuk disisihkan.
Tahap ini merupakan titik penting karena seseorang mulai beralih dari mengandalkan pendapatan pihak lain menjadi memenuhi kebutuhan melalui sumber daya finansialnya sendiri.
Level 3: Financial Stability — Stabilitas Finansial
Financial Stability merupakan kondisi ketika seseorang tidak hanya mampu memenuhi kebutuhan rutin, tetapi juga mulai memiliki perlindungan keuangan untuk menghadapi keadaan tak terduga.
Pada tahap ini, pengelolaan keuangan mulai berorientasi pada ketahanan jangka pendek dan menengah. Seseorang memiliki pendapatan yang relatif konsisten, dapat menyisihkan sebagian uang, dan mulai membangun dana darurat. Perlindungan melalui asuransi yang sesuai dengan kebutuhan dan kemampuan juga dapat menjadi bagian dari perencanaan keuangan.
Dana darurat penting karena kehidupan tidak selalu berjalan sesuai rencana. Kehilangan pekerjaan, kebutuhan medis, kerusakan peralatan penting, atau pengeluaran mendesak lainnya dapat mengganggu anggaran rumah tangga.
Consumer Financial Protection Bureau (CFPB) menjelaskan bahwa dana darurat merupakan cadangan uang yang disiapkan untuk pengeluaran tidak terencana atau keadaan darurat. Ketersediaan dana tersebut dapat membantu seseorang menghadapi guncangan finansial tanpa harus langsung mengandalkan pinjaman atau mengorbankan kebutuhan lainnya. (Consumer Financial Protection Bureau, n.d.)
Kondisi keuangan: Pendapatan relatif konsisten, pengeluaran terkendali, dan terdapat cadangan keuangan yang dapat digunakan untuk kebutuhan darurat.
Risiko utama: Kondisi keuangan masih dapat terpengaruh oleh kehilangan pendapatan dalam jangka panjang, kenaikan biaya hidup, atau kebutuhan besar yang melampaui kemampuan cadangan.
Tujuan: Memperkuat dana darurat, mengelola risiko, menjaga kesehatan arus kas, dan mulai menyiapkan investasi untuk tujuan jangka panjang apabila kondisi keuangan memungkinkan.
Sebagai pedoman umum, dana darurat dapat ditargetkan secara bertahap hingga setara dengan tiga sampai enam bulan pengeluaran pokok. Sebagai ilustrasi, jika pengeluaran pokok seseorang mencapai Rp3 juta per bulan, target dana daruratnya berkisar antara Rp9 juta hingga Rp18 juta. Angka tersebut bukan ketentuan mutlak, karena kebutuhan dana darurat dapat berbeda bergantung pada kestabilan pendapatan, jumlah tanggungan, dan risiko yang dihadapi. Bagi seseorang yang belum mampu mencapai target tersebut, membangun cadangan secara konsisten dari jumlah kecil tetap dapat menjadi langkah awal yang bermanfaat.
Pada tahap ini, tujuan keuangan mulai bergeser. Seseorang tidak lagi hanya berusaha bertahan sampai akhir bulan, tetapi juga berusaha memastikan bahwa satu kejadian tak terduga tidak langsung merusak seluruh kondisi keuangannya.
Level 4: Financial Independence — Kemandirian Finansial
Financial Independence merupakan kondisi ketika sumber daya dan aset yang dimiliki seseorang mampu menopang kebutuhan hidupnya tanpa ketergantungan penuh pada pendapatan dari pekerjaan aktif.
Dalam kerangka ini, seseorang mulai memiliki sumber pendapatan yang tidak seluruhnya bergantung pada pertukaran waktu dan tenaga dengan uang. Sumber tersebut dapat berasal dari investasi, kepemilikan usaha, aset produktif, atau kombinasi beberapa sumber yang dikelola secara berkelanjutan.
Namun, memiliki investasi atau pendapatan pasif saja tidak otomatis menjadikan seseorang mandiri secara finansial. Hal yang lebih penting adalah apakah sumber daya tersebut cukup untuk membiayai kebutuhan hidup secara realistis dalam jangka panjang, setelah memperhitungkan biaya, pajak yang relevan, inflasi, dan risiko.
Kondisi keuangan: Aset produktif atau sumber pendapatan nonaktif memberikan kontribusi berarti terhadap kebutuhan hidup. Dalam tingkat kemandirian yang lebih tinggi, pendapatan tersebut dapat mencukupi seluruh pengeluaran yang direncanakan.
Risiko utama: Nilai investasi dapat berfluktuasi, usaha dapat mengalami penurunan pendapatan, dan inflasi dapat meningkatkan biaya hidup. Karena itu, perencanaan jangka panjang tetap diperlukan.
Tujuan: Mengembangkan aset produktif, memperkuat diversifikasi, dan menjaga agar sumber daya finansial mampu menopang kebutuhan hidup secara berkelanjutan.
Sebagai ilustrasi, seseorang memiliki pengeluaran hidup sebesar Rp5 juta per bulan atau Rp60 juta per tahun. Untuk mencapai kemandirian finansial, ia perlu memiliki sumber daya yang mampu menopang pengeluaran tersebut secara berkelanjutan, bukan sekadar menghasilkan pendapatan investasi dalam satu periode. Perhitungannya juga perlu mempertimbangkan inflasi, biaya investasi, pajak yang berlaku, fluktuasi hasil investasi, dan kebutuhan jangka panjang. Karena itu, besarnya aset yang diperlukan tidak dapat ditentukan hanya dengan satu angka yang berlaku untuk semua orang.
Investor.gov, situs edukasi investor dari U.S. Securities and Exchange Commission (SEC), menyediakan panduan mengenai investasi jangka panjang, diversifikasi, dan pengelolaan risiko. Prinsip-prinsip tersebut relevan dalam membangun aset produktif untuk mendukung tujuan keuangan. Namun, investasi tetap memiliki risiko dan hasilnya tidak dapat dijamin. Karena itu, kepemilikan investasi saja belum cukup untuk membuktikan bahwa seseorang telah mencapai kemandirian finansial. (U.S. Securities and Exchange Commission, n.d.)
Pada tahap ini, pekerjaan aktif mungkin masih dilakukan, tetapi seseorang memiliki lebih banyak pilihan karena kehidupannya tidak sepenuhnya bergantung pada gaji bulanan.
Level 5: Financial Freedom — Kebebasan Finansial
Financial Freedom merupakan tahap ketika kondisi keuangan memberikan keleluasaan yang lebih besar untuk menentukan bagaimana seseorang ingin menjalani hidupnya.
Dalam kerangka artikel ini, kebebasan finansial tidak hanya berarti mampu membayar kebutuhan hidup tanpa bekerja secara aktif. Kebebasan tersebut juga mencakup kemampuan memilih pekerjaan, menggunakan waktu, mengejar tujuan pribadi, dan mengambil keputusan berdasarkan prioritas hidup, bukan semata-mata karena tekanan kebutuhan finansial.
Seseorang yang telah mencapai tahap ini memiliki sumber daya finansial yang cukup untuk mendukung gaya hidup yang dipilihnya. Namun, definisi kebebasan finansial dapat berbeda-beda. Ada orang yang menginginkan fleksibilitas waktu, sementara orang lain lebih memprioritaskan keamanan keluarga, kegiatan sosial, atau kesempatan membangun usaha.
Kondisi keuangan: Aset dan sumber pendapatan yang berkelanjutan mampu menopang pengeluaran serta tujuan hidup yang direncanakan, dengan memperhitungkan risiko dan kebutuhan masa depan.
Risiko utama: Gaya hidup yang meningkat terlalu cepat, pengeluaran yang tidak terkendali, keputusan investasi yang kurang bijak, dan perubahan kondisi ekonomi dapat mengurangi ketahanan finansial.
Tujuan: Menjaga keberlanjutan kekayaan, mempertahankan fleksibilitas dalam menentukan pilihan hidup, serta menggunakan sumber daya untuk tujuan yang dianggap bermakna.
Sebagai contoh, seseorang yang memiliki aset produktif dan perencanaan keuangan yang memadai dapat memilih untuk mengurangi jam kerja, mendirikan organisasi sosial, mempelajari bidang baru, atau menghabiskan lebih banyak waktu bersama keluarga.
Pilihan tersebut tidak selalu berarti berhenti bekerja. Sebagian orang tetap bekerja karena menyukai profesinya, ingin mengembangkan bisnis, atau merasa pekerjaannya memberikan manfaat bagi masyarakat.
Perbedaannya terletak pada kebebasan memilih. Pekerjaan tidak lagi menjadi satu-satunya cara untuk memenuhi kebutuhan hidup, sehingga seseorang memiliki ruang lebih luas untuk menentukan arah hidupnya.
Pada tahap ini, kekayaan tidak hanya berfungsi sebagai alat untuk memperoleh barang, tetapi juga sebagai sumber keamanan, fleksibilitas, dan kesempatan untuk menjalani kehidupan sesuai nilai yang diyakini.
Memahami Perbedaan Kelima Level
Kelima level tersebut menggambarkan perubahan fokus dalam perjalanan finansial. Financial Dependent berkaitan dengan ketergantungan pada dukungan keuangan pihak lain, sedangkan Financial Solvency berfokus pada kemampuan memenuhi kebutuhan dan kewajiban. Financial Stability menekankan perlindungan terhadap risiko, Financial Independence berkaitan dengan kemampuan sumber daya finansial menopang kehidupan, dan Financial Freedom memberikan keleluasaan lebih besar dalam menentukan pilihan hidup.
Perbedaan tersebut menunjukkan bahwa kemajuan finansial tidak cukup diukur melalui peningkatan pendapatan. Dua orang dengan penghasilan yang sama dapat memiliki tingkat keamanan finansial berbeda karena perbedaan pengeluaran, utang, tanggungan, tabungan, dan aset yang dimiliki. Oleh karena itu, evaluasi kondisi keuangan perlu mempertimbangkan sumber daya yang tersedia, kewajiban, serta kemampuan menghadapi ketidakpastian.
Dari Ketergantungan Menuju Kebebasan: Proses yang Membutuhkan Waktu
Perjalanan menuju kebebasan finansial tidak selalu berlangsung lurus. Seseorang dapat mengalami perubahan kondisi akibat kehilangan pekerjaan, kebutuhan keluarga, masalah kesehatan, atau perubahan ekonomi. Karena itu, kelima level tersebut lebih tepat digunakan sebagai alat evaluasi daripada sebagai ukuran mutlak keberhasilan seseorang.
Langkah awal yang dapat dilakukan adalah memahami kondisi keuangan saat ini. Catat pendapatan, pengeluaran, utang, tabungan, dan aset. Informasi tersebut membantu menentukan prioritas yang paling mendesak.
Jika pengeluaran masih melebihi pendapatan, prioritasnya adalah memperbaiki arus kas dan mencari solusi yang realistis. Jika kebutuhan pokok sudah terpenuhi tetapi belum ada dana darurat, membangun cadangan keuangan dapat menjadi langkah berikutnya. Apabila kondisi keuangan sudah lebih stabil, seseorang dapat mulai menyusun tujuan investasi jangka panjang sesuai profil risiko dan kebutuhan.
Investor.gov menekankan pentingnya membuat anggaran, mengelola utang berbunga tinggi, membangun dana darurat, serta berinvestasi secara teratur sesuai tujuan. Prinsip tersebut dapat digunakan sebagai landasan praktis dalam proses membangun kekayaan, meskipun penerapannya perlu disesuaikan dengan kondisi dan peraturan di negara masing-masing.
Yang tidak kalah penting adalah menghindari anggapan bahwa kebebasan finansial dapat dicapai melalui satu investasi, satu keputusan bisnis, atau cara cepat untuk memperoleh kekayaan. Hasil investasi tidak dijamin, dan janji keuntungan besar tanpa risiko merupakan salah satu tanda bahaya yang perlu diwaspadai.
Membangun kekayaan pada dasarnya merupakan proses mengelola sumber daya yang tersedia secara konsisten, mengambil keputusan berdasarkan informasi yang memadai, dan menyesuaikan strategi ketika keadaan berubah.
Kaya, tapi Apakah Kita Benar-Benar Tenang?
Lima level kekayaan menunjukkan bahwa perjalanan finansial tidak berhenti ketika seseorang mampu memenuhi kebutuhannya atau memiliki uang dalam jumlah besar. Ada proses untuk membangun keamanan, memperkuat kemandirian, dan memperoleh kebebasan dalam menentukan pilihan hidup.
Namun, pencapaian finansial setiap orang tidak selalu sama. Ada yang masih berjuang memenuhi kebutuhan dasar, ada yang sedang membangun tabungan, dan ada pula yang telah memiliki aset untuk menopang kehidupannya. Setiap kondisi memiliki tantangan dan prioritas yang berbeda.
Pada akhirnya, kekayaan bukan hanya tentang seberapa banyak uang yang berhasil kita kumpulkan, tetapi juga tentang seberapa besar rasa aman dan kebebasan yang dapat kita bangun dengannya. Sebanyak apa pun uang yang dimiliki, kebutuhan, tanggung jawab, dan ketidakpastian hidup tetap ada. Karena itu, ketenangan tidak dapat diukur hanya melalui nominal kekayaan.
Mungkin, pertanyaan yang lebih penting bukanlah seberapa kaya kita dibandingkan orang lain, melainkan apakah kondisi keuangan yang kita bangun sudah membantu kita menjalani kehidupan yang kita inginkan.
Sebab, tujuan membangun kekayaan bukan sekadar memiliki lebih banyak, tetapi memiliki kendali yang lebih besar atas hidup kita sendiri.
Referensi
Referensi
1. Consumer Financial Protection Bureau. (n.d.). Why financial well-being? https://www.consumerfinance.gov/consumer-tools/financial-well-being/about/
2. Consumer Financial Protection Bureau. (n.d.). An essential guide to building an emergency fund. https://www.consumerfinance.gov/an-essential-guide-to-building-an-emergency-fund/
3. U.S. Securities and Exchange Commission, Investor.gov. (n.d.). Build wealth over time through saving and investing. https://www.investor.gov/build-wealth-over-time-through-saving-and-investing
4. U.S. Securities and Exchange Commission, Investor.gov. (n.d.). Introduction to investing. https://www.investor.gov/introduction-investing
Catatan referensi: Sumber-sumber tersebut mendukung prinsip pengelolaan uang, dana darurat, investasi, dan kesejahteraan finansial yang dibahas dalam artikel. Sumber tersebut tidak menyatakan bahwa kelima level di atas merupakan klasifikasi resmi yang baku. Urutan dan deskripsi Financial Dependent → Financial Solvency → Financial Stability → Financial Independence → Financial Freedom digunakan sesuai kerangka edukasi yang menjadi dasar artikel ini.